
Plaid
Infrastructure qui relie plus de 7 000 applications aux comptes bancaires, rentable en 2025 et valorisée 8 Md$ en février 2026
Infrastructure fintech / Open banking
Licorne
late-stage
USA
Fondée en 2013
En un coup d'œil
Plaid
en un coup d'oeil
8 Md$
VALORISATION
500 M$+
REVENU
~+40 %
CROISSANCE
Fondée en
2013
à
USA
Fondée PAR
Zach Perret, William Hockey
DERNIER TOUR :
Tender (févr. 2026)
Comprendre l'entreprise
Qu'est-ce que
Plaid
?
Plaid est une société américaine fondée en 2013 par Zach Perret et William Hockey, basée à San Francisco. Elle fournit aux applications financières — néobanques, courtiers, plateformes de paiement, prêteurs — une interface de programmation qui les relie aux comptes bancaires de leurs utilisateurs pour vérifier un compte, une identité, un solde ou un historique de transactions. Plus d'une personne sur deux titulaire d'un compte bancaire aux États-Unis l'a déjà utilisée, et plus de 7 000 applications s'appuient sur son réseau.
La société a élargi son offre au-delà de la connexion bancaire : détection de fraude avec Plaid Protect et Signal, score de crédit avec LendScore, traitement des virements ACH, RTP et FedNow avec Transfer. Ces produits pèsent plus de 20 % des revenus en 2025. Le modèle repose sur une facturation à l'usage et par abonnement. Plaid opère aux États-Unis, au Canada, au Royaume-Uni et en Europe, et déclare des revenus récurrents annualisés supérieurs à 500 M$ en 2025.
Analyse Carré Partners
Pourquoi Carré analyse et suit de près
Plaid
Plaid s'est imposée comme l'infrastructure de référence de la connexion bancaire aux États-Unis : plus d'une personne sur deux titulaire d'un compte l'a déjà utilisée, et plus d'un million de nouvelles connexions s'y ajoutent chaque jour en 2025. Ce réseau alimente des données qu'aucun nouvel entrant ne peut reconstituer rapidement.
Le deuxième levier est la diversification : fraude, crédit et paiements pèsent plus de 20 % des revenus en 2025 et progressent de plus de 90 %. Le troisième est l'économie du modèle : des revenus récurrents annualisés supérieurs à 500 M$, en hausse d'environ 40 %, et un exercice 2025 déclaré rentable. La valorisation de 8 Md$ de février 2026 reste inférieure d'environ 40 % au pic de 13,4 Md$ d'avril 2021.
Les comptes ne sont pas publiés ; l'accès payant aux données de JPMorgan depuis septembre 2025 et la révision de la règle d'open banking de la CFPB pèsent sur le coût d'accès aux données.
01 - Effet réseau
Un réseau bancaire difficile à répliquer
Plus d'une personne sur deux titulaire d'un compte bancaire aux États-Unis a déjà utilisé Plaid, qui revendique plus de 150 millions de consommateurs et plus de 7 000 applications en octobre 2025. Chaque connexion — plus d'un million de nouvelles par jour en 2025 — alimente ses modèles de fraude et de crédit.
02 - Relais de croissance
Au-delà de la connexion bancaire
Les nouveaux produits — fraude, scoring de crédit, paiements — pèsent plus de 20 % des revenus en 2025 et progressent de plus de 90 % sur un an. Ils portent les revenus récurrents annualisés au-delà de 500 M$, en hausse d'environ 40 %, sur un exercice que la société déclare rentable.
03 - Dépendance aux banques
Le coût d'accès aux données
Le modèle repose sur l'accès aux comptes tenus par les banques. JPMorgan a obtenu en septembre 2025 que Plaid paie pour accéder aux données de ses clients, et la règle d'open banking de la CFPB, adoptée en octobre 2024, est en cours de révision. D'autres banques peuvent suivre et peser sur les marges.
Produits & Technologies
L'écosystème technologique
Plaid
Connexion de comptes
Le module Link relie une application au compte bancaire de l'utilisateur pour vérifier le compte, l'identité, le solde et l'historique des transactions. C'est le socle historique, utilisé par plus de 7 000 applications en 2025.
Fraude et identité
Plaid Protect, système de détection de fraude fondé sur les données du réseau, Signal, qui évalue le risque d'un prélèvement ACH, et Layer, qui préremplit l'identité et les coordonnées bancaires à l'inscription.
Crédit et paiements
LendScore, score de risque de crédit construit sur les flux bancaires, et Transfer, qui traite les virements ACH, RTP et FedNow. Les produits de crédit, de fraude et de paiement ont plus que doublé leurs revenus en 2025.
Marché
Positionnement dans l'écosystème
Plaid est le principal agrégateur de données bancaires aux États-Unis, face à Mastercard, via Finicity, à MX et à Yodlee. Son réseau lui sert de point d'entrée vers trois marchés plus larges : la fraude et la vérification d'identité, où opèrent Alloy, Socure et Prove ; le crédit, avec des scores fondés sur les flux bancaires ; le paiement par compte bancaire, où Stripe et Adyen sont présents. Le cadre réglementaire reste ouvert : la règle d'open banking de la CFPB, adoptée en octobre 2024, est en cours de révision en 2026.
Agrégation de données bancaires
Plaid ◆ · Mastercard (Finicity) · MX · Yodlee
Depuis septembre 2025, JPMorgan facture aux agrégateurs l'accès aux données de ses clients, en attendant la révision de la règle d'open banking de la CFPB.
Fraude et vérification d'identité
Alloy · Socure · Prove · Sardine
Les revenus des produits de fraude, de crédit et de paiement de Plaid ont plus que doublé en 2025, face à des spécialistes de la vérification d'identité.
Paiement par compte bancaire
Stripe · Adyen · Visa · Mastercard
Les virements de compte à compte transitent aux États-Unis par les réseaux ACH, RTP et FedNow, que Plaid traite tous depuis 2025.
Concurrence
Les principaux acteurs du marché
Plaid
Connexion bancaire, fraude, crédit et paiements par API

Stripe
Infrastructure paiement et finance programmable pour le web
Mastercard
Données bancaires américaines via sa filiale Finicity
Visa
Open banking européen via sa filiale Tink

MX
Agrégation et données financières pour banques et fintechs
Équipe fondatrice
L'équipe derrière le projet
Zach Perret et William Hockey se rencontrent chez Bain & Company et fondent Plaid en 2013. Zach Perret dirige la société depuis ; William Hockey a quitté l'opérationnel en 2019 et siège au conseil d'administration.
SIÈGE SOCIAL
USA
SECTEUR
Infrastructure fintech / Open banking
EMPLOYÉS
Non communiqué
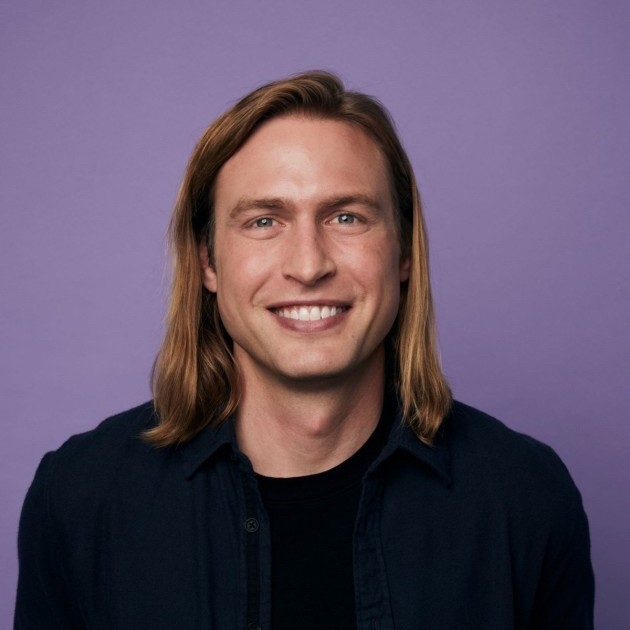
Zach Perret
CEO / cofondateur
Diplômé de Duke University, passé par Bain & Company, où il rencontre William Hockey. Cofonde Plaid en 2013 et la dirige depuis sa création.
Linkedin ->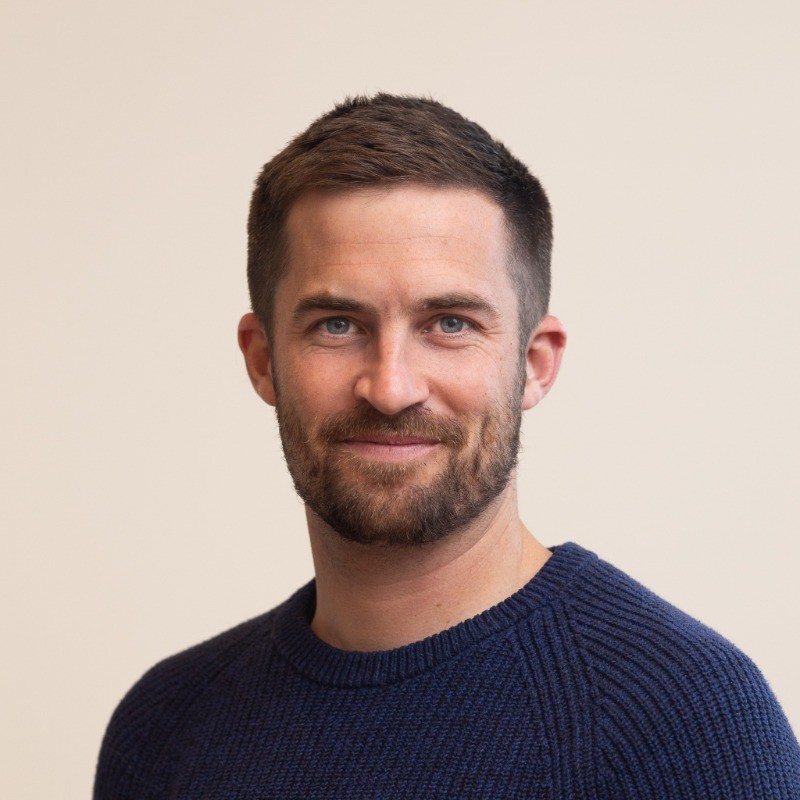
William Hockey
Cofondateur / administrateur
Formé en informatique et en économie à Emory University, passé par Bain & Company. Quitte l'opérationnel en juin 2019, reste administrateur et fonde la banque Column en 2022.
Linkedin ->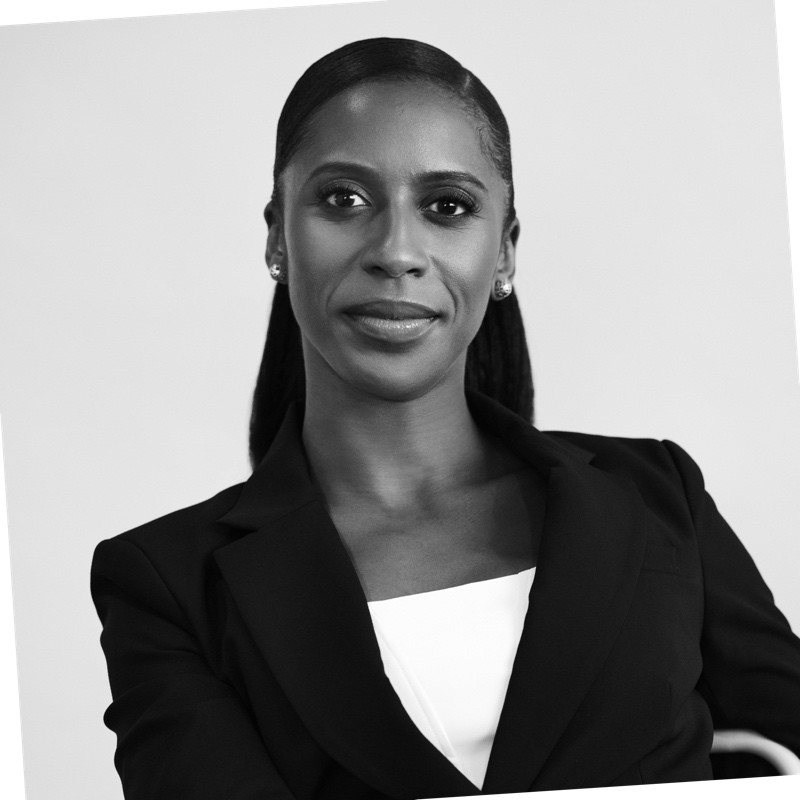
Seun Sodipo
Directeur financier
Directeur financier depuis octobre 2025. Auparavant directeur financier de Glossier de 2021 à 2025 et responsable de la finance produit et de la stratégie chez Stripe.
Linkedin ->Actionnaires
Les actionnaires de
Plaid




Historique de financement
Chronologie des tours de table
Vue tableauFévrier 2026
Secondaire (tender)
Valorisation
8 Md$
Prix/action
Non communiqué
Leads
Avril 2025
Secondaire
575 M$
Valorisation
6,1 Md$
Prix/action
Non communiqué
Leads
Franklin Templeton, avec Fidelity, BlackRock et NEA
Avril 2021
Série D
425 M$
Valorisation
13,4 Md$
Prix/action
582,15 $
Leads
Altimeter, avec Silver Lake, Ribbit Capital et Thrive Capital
Décembre 2018
Série C
250 M$
Valorisation
2,65 Md$
Prix/action
129,36 $
Leads
Mary Meeker, avec Andreessen Horowitz et Index Ventures
Juin 2016
Série B
44 M$
Valorisation
Non communiqué
Prix/action
13,26 $
Leads
Goldman Sachs, avec NEA et Spark Capital
Novembre 2014
Série A
12,5 M$
Valorisation
Non communiqué
Prix/action
3,89 $
Leads
DATE
TOUR
montant
valorisation
prix/action
lead investors
Février 2026
Secondaire (tender)
8 Md$
Non communiqué
Avril 2025
Secondaire
575 M$
6,1 Md$
Non communiqué
Franklin Templeton, avec Fidelity, BlackRock et NEA
Avril 2021
Série D
425 M$
13,4 Md$
582,15 $
Altimeter, avec Silver Lake, Ribbit Capital et Thrive Capital
Décembre 2018
Série C
250 M$
2,65 Md$
129,36 $
Mary Meeker, avec Andreessen Horowitz et Index Ventures
Juin 2016
Série B
44 M$
Non communiqué
13,26 $
Goldman Sachs, avec NEA et Spark Capital
Novembre 2014
Série A
12,5 M$
Non communiqué
3,89 $
Actualités & Analyses
Publications sur
Plaid
Questions fréquentes
Plaid
- FAQ investisseurs
Qu'est-ce que Plaid ?

Comment investir dans Plaid avant l'IPO ?
Quelle est la valorisation de Plaid ?
Plaid est-elle rentable ?
Pourquoi Visa n'a-t-elle pas racheté Plaid ?
Que change l'accord signé entre Plaid et JPMorgan ?
Plaid prépare-t-elle une introduction en bourse ?
Quels sont les concurrents de Plaid ?
Explorez également
Entreprises similaires dans l'univers Carré


Intéressé par
Plaid
?
Rejoignez les investisseurs qui accèdent aux meilleures licornes tech mondiales avant leur IPO, via Carré Partners.